
영업이익률이 10%에서 6%로 떨어진 기업, 숫자에서 원인을 찾는 방법
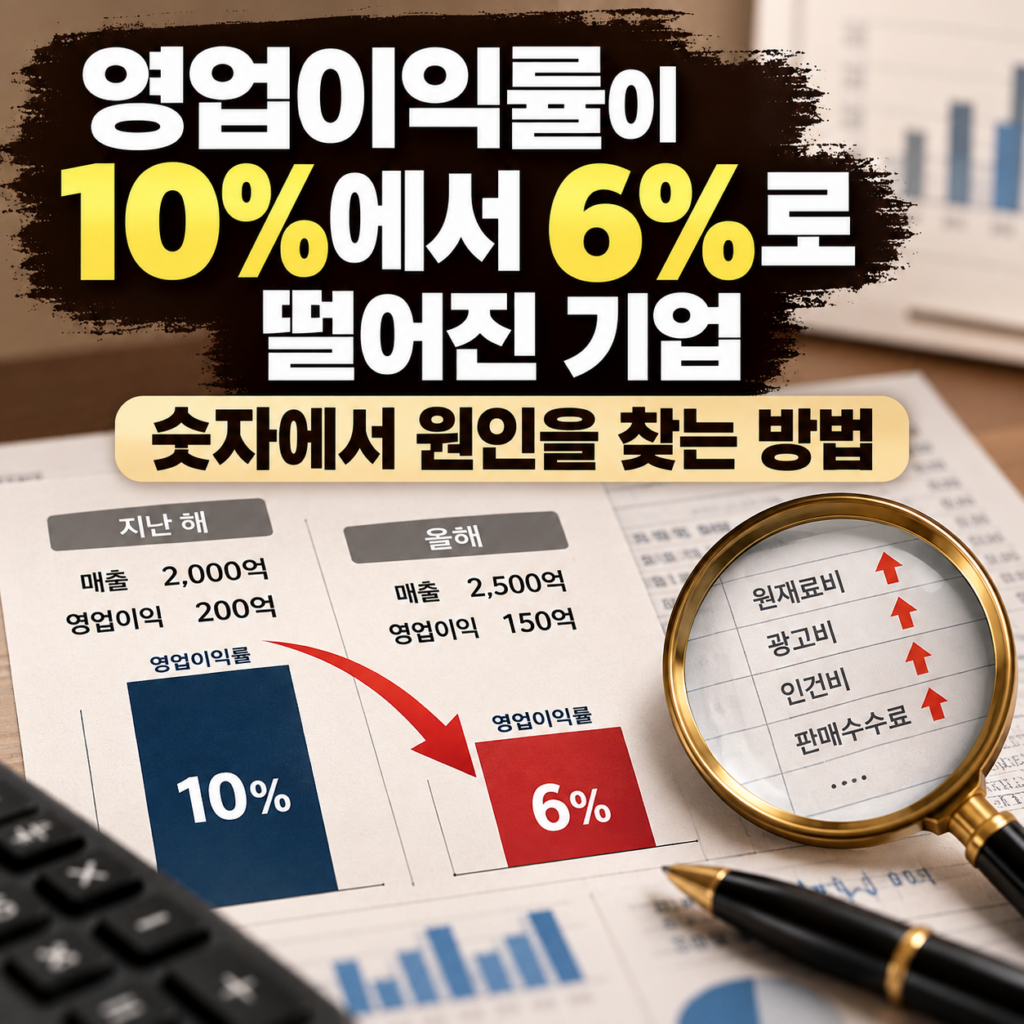
매출은 꾸준히 늘고 있는데 영업이익률이 떨어지는 기업이 있다. 이런 상황에서는 매출이 증가했다는 사실보다 벌어들인 돈 가운데 실제로 얼마가 남았는지를 먼저 살펴볼 필요가 있다.
예를 들어 매출 2,000억 원에 영업이익 200억 원을 기록하던 기업이 다음 해 매출 2,500억 원, 영업이익 150억 원을 기록했다고 가정해보자.
매출은 25% 증가했지만 영업이익은 오히려 25% 감소했다. 영업이익률도 10%에서 6%로 낮아졌다.
이 정도 차이가 발생했다면 단순히 비용이 늘었다고 넘기기보다 재무제표에서 원인을 찾아볼 필요가 있다.
1. 매출이 늘어난 만큼 매1출총이익도 증가했을까
먼저 매출과 매출원가를 비교해보자.
기존에 매출 2,000억 원, 매출원가 1,400억 원이었다면 매출총이익은 600억 원이다. 매출총이익률은 30%다.
다음 해 매출이 2,500억 원으로 증가했지만 매출원가가 1,900억 원으로 늘었다면 매출총이익은 600억 원으로 그대로다. 매출총이익률은 24%로 낮아진다.
매출이 500억 원 늘었는데 매출총이익은 한 푼도 증가하지 않은 셈이다.
이런 결과가 나왔다면 원재료 가격이 올랐는지, 제품 판매가격이 내려갔는지, 생산비 부담이 커졌는지 살펴봐야 한다. 매출 증가의 대부분이 원가 증가로 상쇄됐을 가능성이 있기 때문이다.
2. 매출총이익은 유지되는데 영업이익만 감소했다면
원가보다 판매비와 관리비에서 문제가 생겼을 수도 있다.
영업이익은 매출총이익에서 판매비와 관리비를 차감해 계산한다. 광고비, 급여, 운송비, 지급수수료 등이 늘어나면 영업이익이 줄어들 수 있다.
가령 매출총이익이 600억 원으로 유지되는 동안 판매비와 관리비가 400억 원에서 450억 원으로 증가했다면 영업이익은 200억 원에서 150억 원으로 감소한다.
이때는 비용이 왜 늘었는지 확인해야 한다. 신규 사업에 진출하면서 인력을 채용했거나 광고를 확대했다면 성장 과정에서 발생한 비용일 수 있다. 반면 매출이 늘어도 판매비가 계속 더 빠르게 증가한다면 비용 구조 자체를 살펴볼 필요가 있다.
3. 모든 비용 증가가 나쁜 신호는 아니다
비용이 늘었다는 사실만으로 기업의 경쟁력이 떨어졌다고 판단하기는 어렵다.
새로운 생산시설을 가동하거나 해외시장에 진출하면 초기에는 비용 부담이 커질 수 있다. 신제품 출시를 위해 광고비와 인건비가 증가하는 경우도 있다.
중요한 것은 그 비용이 이후 어떤 결과로 이어지는지다.
투자 이후 매출과 이익이 회복되는지, 아니면 비용만 계속 늘어나는지를 비교해야 한다. 한 해의 실적만으로 결론을 내리기보다 이전 몇 년의 흐름과 다음 기간의 변화를 함께 살펴보는 편이 정확하다.
4. 사업부문별 실적을 보면 원인이 더 구체적으로 드러난다
기업 전체의 영업이익률이 낮아졌더라도 모든 사업이 부진한 것은 아닐 수 있다.
수익성이 높은 사업의 매출은 줄어든 반면 이익률이 낮은 사업의 매출이 늘었다면 전체 영업이익률이 하락할 수 있다. 특정 사업부문의 원가가 급격히 증가했을 가능성도 있다.
사업보고서에 부문별 매출과 이익 정보가 공개되어 있다면 어느 사업에서 변화가 발생했는지 확인해보자. 전체 숫자만으로는 보이지 않던 원인이 드러날 수 있다.
다만 사업부문별 영업이익이 공개되지 않는 기업도 있으므로, 확인 가능한 자료의 범위 안에서 판단해야 한다.
5. 실제로 원인을 찾을 때는 이 순서로 살펴보자
영업이익률이 크게 하락했다면 다음 자료를 차례로 비교하면 된다.
- 매출 증가율과 매출원가 증가율
- 매출총이익률의 변화
- 판매비와 관리비의 증감
- 사업부문별 매출 및 수익성 변화
- 일회성 비용이나 신규 투자 여부
- 이후 분기에도 같은 문제가 이어지는지
이 과정을 거치면 수익성 하락이 원가 부담 때문인지, 판매비 증가 때문인지, 사업 구성의 변화 때문인지 조금 더 구체적으로 구분할 수 있다.
영업이익률이 10%에서 6%로 낮아졌다는 숫자는 그 자체로 원인을 알려주지는 않는다. 같은 하락이라도 원재료 가격 상승으로 발생한 경우와 판매 부진, 과도한 비용 지출로 발생한 경우는 의미가 다르다.
따라서 기업의 수익성이 악화됐다면 결과만 확인하고 끝내지 말자. 매출에서 원가를 빼고, 남은 이익에서 어떤 비용이 추가로 발생했는지 살펴보면 숫자가 달라진 이유를 추적할 수 있다.
※ 이 글은 특정 종목의 매수 또는 매도를 권유하기 위한 내용이 아니라 기업의 사업구조와 재무정보를 이해하기 위한 일반적인 분석 방법을 설명합니다.


댓글 0
첫 댓글을 남겨보세요.